こどもNISAってどんな制度?
こどもNISAは、0〜17歳の子ども名義で使えるNISAだよ。運用して増えた利益に、税金がかからないの。口座の手続きや運用は、親(親権者)がするよ。
| 始まる時期 | 2027年1月スタート 申し込みは2026年10月から受付中。口座ができるのは2027年1月中旬以降の見込み |
| 使える人 | 0〜17歳の子ども(1人1口座) |
| 1年間の上限 | 60万円 |
| 全部での上限 | 600万円 |
| 買えるもの | 「つみたて投資枠」だけ。決められた投資信託を、毎月コツコツ積み立てる形 |
| 税金がかからない期間 | ずっと(無期限) |
大人のNISAとちがって、好きな株を買ったり、まとめて買ったりはできないよ。毎月決まった金額を積み立てていくイメージだね。
お金はいつ引き出せる?
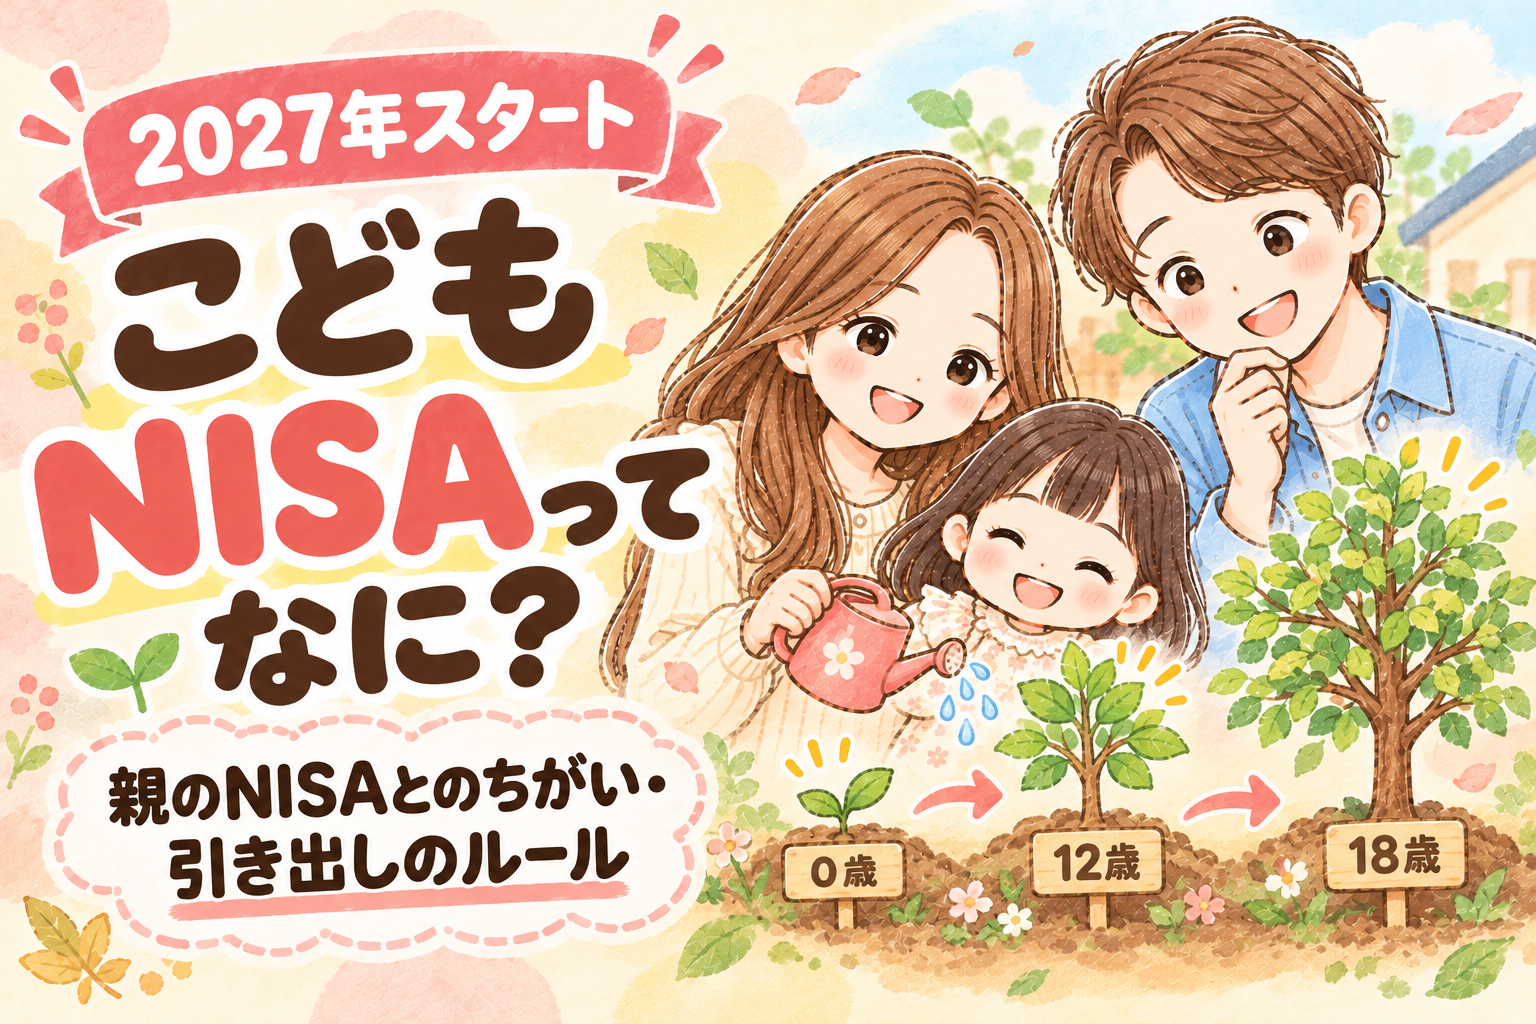
こどもNISAは、原則18歳になるまで引き出せないの。ただし、こんなときは例外で引き出せるよ。
- ① 12歳から(小学6年生の1月から)子ども本人のためのお金(教育費や生活費など)に使うなら、引き出せるよ。このときは子どもが同意したことを示す書類と、親の申出書を証券会社に出す必要があるの。この引き出しでは口座は閉じずにそのまま続けられるよ。
※具体的な書類や手続きは証券会社ごとにちがうので、使っている証券会社で確認してね。 - ② 災害や病気など、やむを得ないときこの場合は口座を閉じて、全部引き出すことになるよ。「やむを得ないときは一部だけ出せる」わけじゃないので気をつけてね。
①②以外の理由で引き出すと(たとえば、12歳より前に引き出す・子ども以外のために使うなど)、それまでの利益に税金がかかって、口座も閉じることになるよ。
12歳からでも、使い道は子ども本人のためのお金だけ。手続きにも時間がかかるから、入学金などに使いたいときは余裕をもって準備しておこうね。
18歳になったらどうなる?
こどもNISAは、「1月1日の時点で18歳になっている年」の1月1日に、自動で大人のNISAに切り替わるよ。18歳の誕生日にすぐ切り替わるわけじゃないから注意してね。
例:6月生まれの子なら、18歳の誕生日をむかえたあとの、次の1月1日に切り替わるよ。
そこからは子ども本人のNISAとして、成長投資枠も使えるようになるの。
18歳からは、口座がそのまま大人のNISAになって、枠は全部で1,800万円になるよ。こどもNISAで買ったものもそのまま引きつがれるから、こどもNISAで使った分もふくめて1,800万円と考えられているの。
たとえば、こどもNISAで600万円使っていたら、大人になってから新しく使える枠は残り1,200万円ということになるよ。
※くわしい計算方法は、証券会社の案内でも書かれていないところがあるので、最新の情報を確認してね。
ジュニアNISAとのちがい
前にあった「ジュニアNISA」(2023年で終了)を知っている人向けに、ちがいをまとめたよ。
| こどもNISA | ジュニアNISA(終了) | |
|---|---|---|
| 引き出し | 12歳から条件つきでOK | 18歳まで原則できなかった |
| 18歳から | 大人のNISAに自動で切り替わる | — |
| 買い方 | つみたてだけ | 株も買えた |
教育費を貯めるなら?こどもNISAと親のNISAの比べ表
子どものためのお金は、親のNISAで「子どもの分」として積み立てることもできるよ。くらべてみるとこんな感じ。
| こどもNISA | 親のNISA | |
|---|---|---|
| 名義 | 子ども | 親 |
| 1年間の上限 | 60万円 | 360万円 |
| 全部での上限 | 600万円 | 1,800万円 |
| 引き出し | 原則18歳まで不可 | いつでもOK |
| 買えるもの | つみたて投資枠だけ | つみたて投資枠+成長投資枠 |
| 向いている人 | 親のNISAの枠を使い切っている人、子どものお金をはっきり分けたい人 | まずはここから。引き出しやすさ重視の人 |
教育費は「使う時期」が決まっているお金だから、いつでも引き出せる親のNISAを先に使うのが基本、という考え方もあるよ。こどもNISAは、そのうえで使うイメージだね。
ゆた夫婦の使い分け
わが家は、2歳の娘の児童手当を、たろのNISAで「娘の分」として積み立て中。こどもNISAは、今は口座だけ作っておく予定だよ。
元浪費家のたろが、ここだけはちゃんとしてる(笑)
おじいちゃん・おばあちゃんからのお祝い金
こどもNISAは、おじいちゃん・おばあちゃんからもらったお祝い金を子どものために育てる場所としても使えるよ。
お金をもらうと「贈与税」が気になるけど、もらう人1人あたり、1年間に合計110万円までなら贈与税はかからないよ。こどもNISAの上限は1年60万円だから、ほかにもらったお金がなければ、この範囲におさまるね。
110万円は、もらう子どもが1年間にもらった合計で見るの。
たとえば、おじいちゃんとおばあちゃんがそれぞれ60万円ずつくれたら、子どもがもらったのは合計120万円。110万円をこえるから、贈与税がかかることがあるよ。こどもNISAに入れる60万円とは別に、同じ年にもらったお金があれば合わせて考えてね。
子どもの名前の口座でも、子どもが口座のことを知らないと、実は親や祖父母のお金(名義預金)とみなされて、あとで贈与税の対象になることがあるの。
心配なときは、毎年「贈与契約書」を作っておくと安心だよ。くわしくは税務署や税理士さんに確認してね。
知っておきたい注意点
- 1人1口座で、あとから証券会社を変えられない変えたいときは口座を閉じる必要があって、そのときは利益に税金がかかるの。最初の証券会社選びが大事だよ。
- 元本割れすることがある投資だから、増えることもあれば減ることもあるよ。使う時期にちょうど下がっていることも。
- 急に必要なお金には使いにくい引き出しに条件があるから、もしものときのお金は別に用意しておこうね。
- くわしい手続きは証券会社ごとに確認12歳からの引き出しで「子どものため」をどんな書類で確認するかなど、細かい手続きは証券会社の案内を確認してね。
- 使わなかった枠は翌年に持ちこせない1年60万円の枠は、使わなかった分を次の年に回すことはできないよ。
まとめ
- こどもNISAは2027年1月スタート。1年60万円・全部で600万円まで
- 引き出しは原則18歳ごろから。12歳からは子ども本人のためのお金なら条件つきでOK
- 「1月1日時点で18歳」の年に大人のNISAに切り替わる。枠はこどもNISAの分もふくめて1,800万円
- 教育費は親のNISAを先に使うのが基本。こどもNISAはそのうえで
- 証券会社はあとから変えられないから、最初の口座選びが大事
口座ごとのキャンペーン・特典は、こちらの記事でまとめてるよ👇
-
-
こどもNISAの口座開設、どこがお得?証券会社別の特典まとめ【2026年10月】
2027年スタートのこどもNISA。楽天証券・SBI証券・松井証券・マネックス証券の口座開設特典と、信託報酬ゼロの専用ファンドを、「誰でももらえる」「抽選」に分けて比べました。12歳まで引き出せない・18歳まで証券会社を変えられないなど、申し込む前に知っておきたい注意点も。
続きを見る
- 金融庁 NISA特設ウェブサイト
- 各証券会社のこどもNISA案内ページ(野村證券・大和証券・マネックス証券・SBI証券)
- 国税庁 No.4402 贈与税がかかる場合
こどもNISAの手続き・対象商品・引き出しのときの書類などは、各証券会社や金融庁・国税庁の最新の案内を確認してね。
【免責事項】当ブログの内容は、2026年10月時点の公表情報とゆた夫婦の考え方をもとにした情報提供を目的としており、特定の証券会社や投資をすすめるものではありません。こどもNISAは2027年1月開始の制度で、くわしいルールは今後変わる可能性があります。投資は元本割れすることもあります。贈与税については税務署や税理士にご確認ください。投資の最終判断はご自身でお願いします。